
Recebíveis tokenizados: o risco de crédito que a blockchain não elimina
Um mercado de crédito em expansão
O mercado brasileiro de ativos tokenizados passou de pouco mais de R$ 1 bilhão para mais de R$ 10 bilhões em 12 meses, segundo o Brazil Tokenization Report 2026, da Nexa (BPMoney). E 88% desse volume é crédito privado e recebíveis.
Em outras palavras: a tokenização no Brasil é, antes de tudo, um mercado de crédito. Cada token carrega a promessa de que alguém, em algum lugar, vai pagar uma conta no vencimento.
As plataformas mostram a taxa, o prazo e o valor mínimo. A pergunta essencial, porém, é outra: quem está medindo, com método, a probabilidade de esse pagamento não acontecer?
Plataformas e securitizadoras mais estruturadas já analisam cedentes e sacados. O desafio está em padronizar essa avaliação, dar transparência a ela e ajustá-la a um ativo com pouco histórico. Este artigo mostra por que a blockchain não resolve o risco de crédito sozinha e como práticas já consolidadas em bancos e fintechs podem ser adaptadas para esse novo mercado.
O que são recebíveis tokenizados, sem jargão
Um recebível é um dinheiro que uma empresa tem a receber no futuro: uma duplicata de venda a prazo, uma parcela de cartão, um contrato de aluguel. Tokenizar é representar esse direito em um registro digital (o token), que pode ser dividido em pequenas frações e vendido a vários investidores.
Um exemplo do dia a dia:
- A Metalúrgica Alfa vende R$ 500 mil em peças para três varejistas, com pagamento em 90 dias.
- Ela precisa do dinheiro hoje para pagar fornecedores e não quer as taxas do banco.
- Uma plataforma de tokenização compra essas duplicatas e as divide em 20 mil tokens de R$ 25.
- Investidores compram os tokens pelo celular, com uma taxa anunciada de, por exemplo, 19% ao ano.
- Quando os varejistas pagam, o dinheiro volta aos investidores, proporcionalmente.
A Metalúrgica Alfa é a cedente (quem vende o recebível). Os varejistas são os sacados (quem deve pagar). O investidor fica no meio dessa relação, muitas vezes sem saber quem são os sacados nem como eles costumam pagar.
Esse é o ponto central do artigo: a tecnologia mudou o canal, mas o risco continua sendo o mesmo de sempre, o risco de o sacado não pagar.
Por que esse mercado está crescendo agora
Três forças explicam a aceleração.
- Custo do crédito. Para pequenas e médias empresas, antecipar recebíveis no banco é caro. A tokenização abre uma fonte alternativa de funding, direto do investidor.
- Regulação mais clara. A CVM publicou orientações específicas sobre tokens de recebíveis (Ofícios Circulares CVM/SSE 4/2023 e 6/2023, com base no Parecer de Orientação 40) e permitiu o uso da Resolução CVM 88, de crowdfunding, para essas ofertas (CVM). Em 2026, a revisão da CVM 88, o piloto de tokenização da ANBIMA e um grupo de trabalho da CVM sobre o tema seguem ampliando esse espaço (BPMoney).
- Operações maiores. Só no primeiro semestre de 2026, emissões tokenizadas feitas pela Resolução CVM 160 somaram R$ 3,1 bilhões, sinal de que o mercado está saindo do varejo e chegando a operações institucionais (BPMoney).
Ainda assim, o espaço para crescer é enorme. A tokenização representa cerca de 0,3% dos R$ 2,75 trilhões do mercado de crédito corporativo brasileiro. Quem estruturar boas práticas de risco agora vai definir o padrão desse mercado.
O ponto cego: a blockchain registra, mas não avalia
Existe uma confusão comum entre transparência e qualidade. A blockchain garante que o registro do token é íntegro e rastreável. Ela não diz nada sobre a capacidade de pagamento de quem deve.
Os números reforçam isso. Dos 593 ativos tokenizados analisados no relatório da Nexa, 77,6% usam a estrutura de wrapper: o token representa um ativo que continua registrado e custodiado fora da blockchain. Só 2,7% são totalmente nativos on-chain (BPMoney). Ou seja, o risco de crédito mora no mundo real, não no código.
Há ainda um detalhe regulatório pouco lido pelos investidores. Em algumas estruturas, a própria CVM descreve que, em caso de inadimplência, cabe ao investidor adotar as medidas de cobrança, judiciais ou extrajudiciais (CVM).
No plano global, o FMI fez um alerta parecido. A nota Tokenized Finance (abril de 2026) afirma que, sem âncoras institucionais adequadas, a tokenização pode amplificar instabilidades por velocidade, concentração e fragmentação (FMI).
Os riscos que continuam existindo em um recebível tokenizado:
- Risco do sacado: o comprador final não paga ou atrasa.
- Risco do cedente: a empresa que vendeu o recebível quebra, renegocia ou deixa de repassar valores.
- Fraude e lastro: a duplicata não corresponde a uma venda real (a chamada duplicata fria) ou é cedida duas vezes.
- Diluição: devoluções, descontos e abatimentos reduzem o valor que de fato será pago.
- Concentração: muitos tokens dependem de poucos sacados, do mesmo setor ou da mesma região.
- Liquidez: vender o token antes do vencimento pode ser difícil, porque o mercado secundário ainda é raso.
Como medir: adaptando a modelagem de crédito ao mundo tokenizado
A boa notícia é que não é preciso inventar nada do zero. Bancos e fintechs já medem risco de crédito há décadas com ciência de dados. O trabalho é adaptar essas práticas a um ativo novo, com dados novos e pouco histórico.
1. Definir o que é “mau pagador” (o target)
Todo modelo começa por uma pergunta simples: o que conta como inadimplência? Em recebíveis, essa definição precisa ser feita com cuidado.
- Atraso: por exemplo, pagamento com mais de 30 dias de atraso após o vencimento (over 30).
- Janela de observação: quanto tempo se espera para dizer que um recebível foi bom ou ruim, alinhado ao prazo típico dos títulos (30, 60, 90 dias).
- Eventos além do atraso: recompra pelo cedente, renegociação e diluição relevante também podem entrar no conceito de perda.
Um target mal definido gera um modelo que acerta a pergunta errada. Essa etapa costuma ser a que mais exige conversa entre a área de dados e a área de negócio.
2. Separar dois scores: sacado e cedente
Em recebíveis, há duas fontes de risco, e elas merecem modelos diferentes.
| Score | Pergunta que responde | Exemplos de variáveis |
| Score do sacado | Quem deve vai pagar no vencimento? | Histórico de pagamento de duplicatas, dados de bureau, endividamento no SCR, setor, porte, pontualidade recente |
| Score do cedente | A empresa que vendeu o recebível é confiável? | Saúde financeira, taxa histórica de recompra, diluição e devoluções, concentração da carteira, tempo de relacionamento |
Combinados em uma matriz de score, os dois permitem medir a taxa de inadimplência esperada para cada combinação de faixas e decidir o que entra ou não em uma oferta.
3. Validar se o modelo separa bons de maus
Antes de usar um modelo, é preciso provar que ele funciona em dados que não viu durante o treino.
- KS (Kolmogorov-Smirnov): mede o quanto o modelo separa bons e maus pagadores. Quanto maior, melhor a separação.
- AUC: mede a capacidade de ordenar o risco, ou seja, se os piores aparecem de fato nas piores faixas.
- Backtest por safra: testa o modelo em períodos diferentes para ver se ele se mantém ao longo do tempo.
4. Monitorar com PSI: o modelo ainda vale?
O mercado tokenizado muda rápido: novos cedentes, novos setores, juros diferentes. Um modelo que funcionava há seis meses pode estar olhando para uma população que já não existe.
O PSI (Population Stability Index) compara a distribuição do score hoje com a distribuição usada no desenvolvimento do modelo:
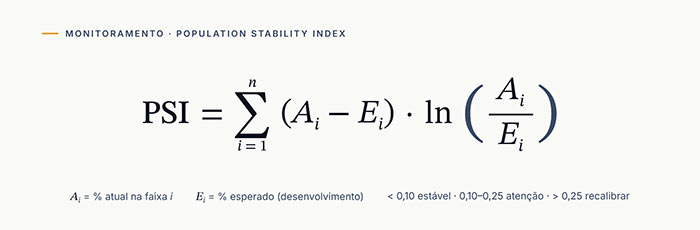
Na fórmula, A é o percentual atual de recebíveis em cada faixa e E é o percentual esperado. Uma régua usual de mercado: abaixo de 0,10, população estável; entre 0,10 e 0,25, atenção; acima de 0,25, é hora de analisar, recalibrar ou redesenvolver o modelo.
5. Lidar com o pouco histórico
O maior desafio técnico é que o mercado tokenizado é jovem e tem poucos ciclos completos de inadimplência. Algumas saídas:
- Usar o histórico do crédito tradicional dos mesmos sacados e cedentes como ponto de partida;
- Começar com modelos mais simples e interpretáveis, ganhando complexidade conforme os dados se acumulam;
- Documentar tudo, para que reguladores, investidores e auditores entendam como o risco foi medido.
Exemplo prático: a mesma taxa, riscos muito diferentes
Voltemos à Metalúrgica Alfa e seus R$ 500 mil em duplicatas de 90 dias. A plataforma anuncia 19% ao ano, o que equivale a cerca de 4,44% no período de 90 dias. Os números a seguir são ilustrativos.
De onde vêm os 4,44%? A taxa anual precisa ser convertida para o prazo do título. Como 90 dias equivalem a cerca de um quarto do ano (63 dias úteis em uma base de 252), a conta é (1,19)^0,25 − 1 = 4,44%. Esse é o ganho bruto do investidor se todos os sacados pagarem em dia. Para chegar ao retorno líquido, basta descontar a perda esperada desse ganho e anualizar o resultado: por exemplo, 4,44% − 2,85% = 1,59% no período, que equivale a (1,0159)^4 − 1 ≈ 6,5% ao ano.
Uma análise de risco calcula a perda esperada de cada sacado:
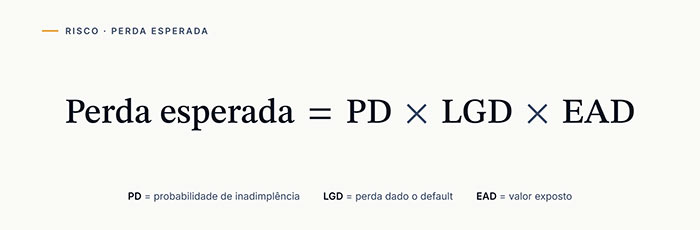
PD é a probabilidade de inadimplência (vinda do score), LGD é o percentual perdido se houver calote e EAD é o valor exposto.
| Sacado | Valor (R$) | PD em 90 dias | LGD | Perda esperada (R$) |
| Varejista A, grande rede, bom histórico | 250.000 | 1,5% | 60% | 2.250 |
| Varejista B, médio porte, pontual | 150.000 | 4% | 60% | 3.600 |
| Varejista C, atrasos recentes no SCR | 100.000 | 12% | 70% | 8.400 |
| Total | 500.000 | 14.250 (2,85%) |
O que esses números mostram:
- Com os três sacados, a perda esperada de 2,85% consome boa parte dos 4,44% do período. O retorno líquido esperado cai para cerca de 6,5% ao ano, bem abaixo dos 19% anunciados.
- Sem o Varejista C, a perda esperada cai para 1,46% e o retorno líquido sobe para cerca de 12,5% ao ano.
- Um único sacado, com 20% do valor, responde por quase 60% da perda esperada.
As decisões que um modelo permite tomar:
- Selecionar: excluir da oferta recebíveis de sacados em faixas de risco alto.
- Precificar: cobrar uma taxa compatível com o risco de cada carteira, em vez de uma taxa única.
- Estruturar: criar classes de tokens (sênior e subordinada) ou exigir garantias e coobrigação do cedente.
- Comunicar: mostrar ao investidor um rating ou faixa de risco, e não apenas a taxa.
Sem modelo, a oferta parece igual para todos. Com modelo, fica claro onde está o risco e quanto ele custa.
A oportunidade: a blockchain como nova fonte de dados
Se a blockchain não mede o risco, ela pode ajudar a medi-lo melhor. Cada token emitido, transferido e liquidado deixa um registro imutável e com data e hora. Isso abre caminho para variáveis que o crédito tradicional não tem com a mesma qualidade:
- Pontualidade em tempo real: quando cada pagamento chegou, sem depender de relatórios mensais.
- Comportamento do cedente: frequência de emissões, recompras e substituições de lastro ao longo do tempo.
- Concentração e conexões: quais sacados aparecem em várias ofertas e plataformas, revelando exposições cruzadas.
- Liquidez secundária: com que frequência e a que preço os tokens trocam de mão antes do vencimento.
O caminho mais sólido não é trocar o bureau pela blockchain, mas somar fontes e medir com rigor o quanto cada uma acrescenta. Um bom estudo começa com uma pergunta objetiva: os dados on-chain melhoram o KS de um modelo que já usa bureau e SCR, ou só repetem a mesma informação?
O cuidado necessário é com privacidade e LGPD. A governança dos dados deve acompanhar o ganho analítico desde o início.
Quem faz isso acontecer: o cientista de dados de crédito e a consultoria de data & analytics
Tokenizar é um desafio de tecnologia e de regulação. Medir o risco do que foi tokenizado é um desafio de dados e de modelagem, e ele pede um perfil específico.
O profissional que esse mercado precisa
O cientista de dados que gera valor aqui reúne três competências que raramente andam juntas:
- Conhecimento de crédito: sabe construir target, separar risco de sacado e cedente, montar matrizes de score e traduzir isso em política de crédito.
- Engenharia de dados: consegue processar grandes volumes, unir bureau, SCR, bases internas e dados on-chain em pipelines confiáveis e reprodutíveis.
- Visão de mercado e de negócio: entende securitização, regulação da CVM e o que um investidor ou um comitê de crédito precisa ver para decidir.
É esse profissional que transforma uma promessa de taxa em uma decisão de investimento bem fundamentada.
Como uma consultoria de data & analytics acelera o caminho
Para tokenizadoras, securitizadoras, fintechs e cooperativas, montar esse conhecimento do zero leva tempo. Uma consultoria especializada em dados e risco encurta esse caminho porque traz:
- Know-how replicável: metodologias já testadas em bancos, varejo financeiro e cooperativas, adaptadas ao novo ativo.
- Velocidade: times que já dominam modelos Application e Behavior, validação (KS, AUC, PSI) e implantação em produção.
- Visão de vários mercados: quem atende diferentes setores reconhece padrões de risco que uma única empresa leva anos para ver.
- Governança: documentação, monitoramento e reprodutibilidade que dão segurança a reguladores, auditores e investidores.
- Integração de dados: pipelines em nuvem que unem fontes tradicionais e on-chain em uma base analítica única.
O resultado é uma plataforma que não apenas vende tokens, mas vende confiança, e isso tende a ser um diferencial competitivo relevante no setor.
Conclusão: disciplina analítica como diferencial
A tokenização de recebíveis deve continuar crescendo, porque resolve um problema real: crédito caro e pouco acessível para empresas que vendem a prazo. Para que esse crescimento seja sustentável, a medição de risco precisa evoluir no mesmo ritmo.
Os principais pontos deste artigo:
- A blockchain garante a integridade do registro, não a capacidade de pagamento do devedor.
- A maioria dos tokens representa ativos que continuam fora da blockchain, onde o risco de crédito realmente está.
- Práticas consolidadas (target bem definido, scores de sacado e cedente, validação por KS e AUC, monitoramento por PSI) se aplicam diretamente a esse mercado.
- Os dados on-chain são uma oportunidade de enriquecer modelos, desde que se meça o ganho real e se respeite a privacidade.
O mercado ainda está definindo seus padrões. As empresas que trouxerem disciplina analítica agora vão ganhar a confiança de investidores e reguladores, e com ela, escala.